京东白条额度如何提升:信用积累与合规使用指南
京东白条额度的提升本质上是平台对用户信用画像的动态评估过程,其核心逻辑围绕消费行为、还款记录和账户活跃度展开。平台通过大数据分析用户的购物频率、客单价、品类偏好等维度,结合历史还款是否逾期、是否使用分期等功能,构建出多维的信用评分模型。用户若想主动提升额度,需在日常使用中刻意强化这些正向信号,例如增加高频次的优质消费、保持账单按时全额还款,并适度使用白条支付大额订单以展示还款能力。
商家合作是京东白条额度提升的另一条隐性路径,但需注意平台对合作商家的资质审核机制。部分商家会通过与京东金融合作推出“白条分期”服务,用户在这些店铺消费时可选择白条支付并享受免息分期,这种行为会被系统识别为优质信用行为。用户可通过京东APP内“白条”入口的“商家合作”板块筛选出支持白条的店铺,优先选择评分高、售后服务完善的品牌,避免选择存在套现风险的灰色商家。
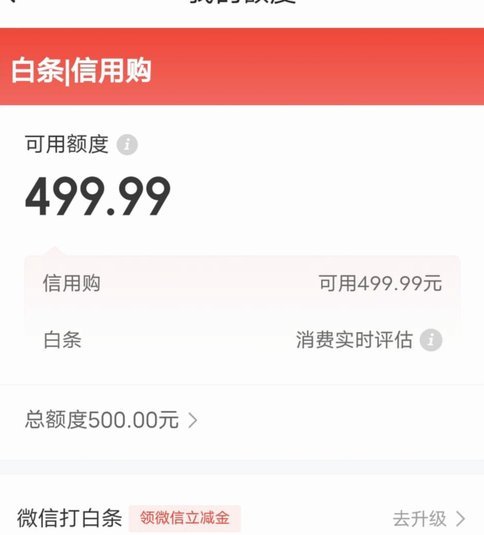
额度提升过程中需警惕平台风控系统的反制机制,例如短时间内频繁申请提额可能触发账户异常监测。建议用户采取“渐进式”策略,通过持续6个月
京东白条的额度管理本质上是信用经济的微观体现,用户需建立长期信用积累的思维。平台会根据用户在京东生态内的综合表现(如是否参与会员活动、是否使用京东支付等)进行交叉验证,因此建议用户将白条与其他京东服务深度绑定。同时,系统会定期推送额度调整通知,用户应关注这些提示并根据自身财务状况合理规划消费,避免因过度依赖信用额度导致负债风险。
相关文章
花呗秒到账提现全攻略
2019年,随着移动支付和消费金融的快速发展,花呗作为一种快速便捷的分期付款工具,受到了广泛欢迎。然而,“秒到账”的功能却鲜为人知。本文将深入解析如何在2019年实现“花呗秒到账”,并提供最新提现方法...
揭秘花呗额度背后的秘密与误区
花呗的信用体系本质上是基于用户消费行为的动态评估模型,其额度分配逻辑与传统借贷存在本质差异。平台通过多维度数据交叉验证,将额度视为对消费能力的阶段性授信,而非固定资金池。这种设计既保障了资金安全,又赋...
得物账户怎么快速提现?
随着移动互联网的蓬勃发展,各类电商平台如雨后春笋般涌现,得物便是其中之一。它以独特的社区模式和高质量的商品评价体系,在众多电商中脱颖而出。对于用户而言,除了享受平台上的购物乐趣之外,及时有效地从账户提...
怎么查看分期乐额度及能否借款?
分期乐额度的可见性与借款可能性存在直接关联,但需通过多维度数据交叉验证。用户可通过APP内「额度管理」模块查看当前授信额度,系统通常以可借金额与授信总额两个维度呈现。值得注意的是,实际借款额度会随使用...
分期乐额度突然清零的原因解析
分期乐额度突然归零的现象背后往往涉及多重系统逻辑与用户行为的交互。平台风控模型会根据用户历史行为、还款记录、账户活跃度等维度动态调整额度,当系统检测到异常交易模式或风险信号时,可能触发额度冻结机制。这...
1万元花呗套现手续费多少
# 花呗套现一万元手续费深度解析 ## 一、 花呗套现的底层逻辑与手续费本质"花呗套现"本质上是一种利用信用支付工具进行资金周转的行为,其核心在于通过消费或转账将信用额度转化为实际可支配资金。表面上...