分期乐额度突然清零的原因解析
分期乐额度突然归零的现象背后往往涉及多重系统逻辑与用户行为的交互。平台风控模型会根据用户历史行为、还款记录、账户活跃度等维度动态调整额度,当系统检测到异常交易模式或风险信号时,可能触发额度冻结机制。这种自动化决策虽能有效控制风险,但偶尔会出现误判,例如用户正常使用手机登录时被误识别为异常操作,导致额度临时清零。
从技术架构角度看,额度计算依赖于实时数据流处理系统。若用户近期频繁更换设备登录、跨平台操作或触发风控规则中的敏感行为(如深夜大额消费),系统可能启动多层验证流程。此时用户账户虽未被封禁,但额度池会被暂时锁定,直至系统完成风险评估。这种设计虽提升了安全性,却可能造成用户误判为额度消失。
信用评分体系的动态调整是另一关键因素。分期乐接入的第三方征信机构会定期更新用户信用画像,若用户近期出现信用卡逾期、贷款违约等负面记录,即使未直接关联分期乐账户,也可能通过信用评分模型影响额度。这种跨平台数据联动机制虽完善了风控体系,却增加了用户理解难度。
除系统因素外,用户自身操作也可能导致额度异常。例如未完成实名认证、绑定银行卡信息过期、未及时更新收入证明等资料,都会触发额度重新评估流程。部分用户误将额度清零理解为账户被注销,实则可能是系统在资料不完整状态下暂时冻结了授信权限。
解决此类问题需建立双向沟通机制。用户应优先通过官方客服渠道获取具体冻结原因,同时定期检查账户信息完整性。对于系统误判情况,提供交易凭证、设备使用记录等辅助材料可加速解冻流程。长期来看,保持稳定消费习惯、完善个人信息、避免触发风控规则,是维持额度健康的必要条件。
相关文章
得物提现:玩法与背后的逻辑
得物平台的提现机制本质上是数字资产向现实货币的转化过程,其核心逻辑依托于平台的支付通道与资金池管理。当用户通过交易获得可提现资金时,系统会自动将该金额划入指定的第三方支付账户,这一过程涉及多层加密验证...
分期乐购:机遇与陷阱
分期乐套购物额度,乍听起来像是新兴金融产品的营销术语,但它其实反映了当代消费趋势的深刻演变。传统意义上的“购物”,更多的是一次性支出,而如今,人们更倾向于将大额消费拆解成可管理的小额付款,就像拼图一样...
得物分期资金取出技巧
得物分期,凭借其极简的申请流程和相对宽松的审核,迅速吸引了一批追求潮流、资金压力较大的用户。然而,不少人面临着财务压力,或因冲动消费而产生“套分期”的需求, 得物分期的本质是商业行为,平台对用户行...
花呗套线操作指南:安全分摊额度的实用方法
花呗套线本质上是通过多账户分摊额度实现资金周转,其核心逻辑在于利用平台对单账户的风控阈值。操作时需注意交易链路的完整性,确保每笔消费都有对应的商品或服务支撑。实际执行中,需精准把控消费频率与金额波动,...
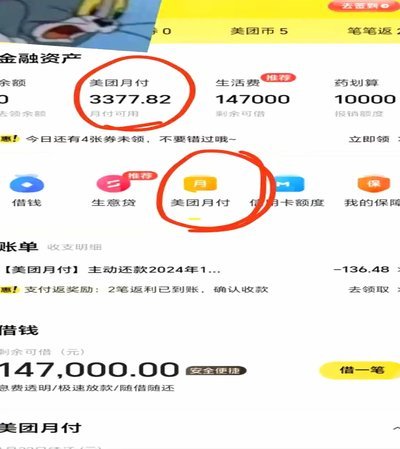
美团月付如何变现?揭秘其数据驱动的盈利逻辑
美团月付的盈利逻辑并非简单利息收付,而是依托用户行为数据流构建的闭环价值引擎。其核心在于将月度预付转化为可实时追踪的消费行为资产,通过高频小额交易沉淀用户在美团生态中的活跃度指标。当用户每月预付资金后...
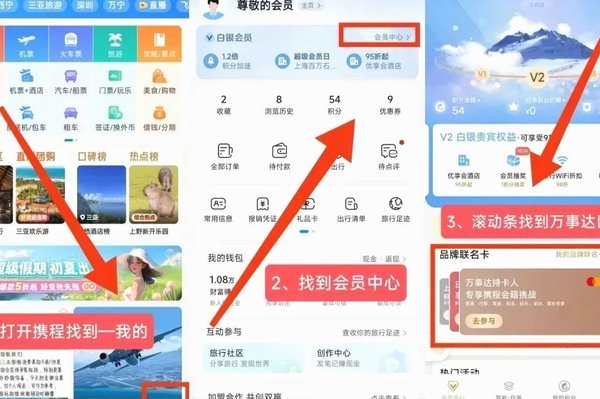
携程额度提额攻略
携程平台的额度机制,本质上是通过算法评估用户的信用风险,并根据风险等级制定对应的预授信额度。 这意味着想要提高携程额度,并非单纯的资金积累,更需要从多个维度提升自身信用形象。 用户可以关注平台发布的...