花呗套出来多少手续费
花呗套现手续费的构成逻辑与市场差异
花呗套现的手续费本质是资金流转成本的量化体现,其核心构成包括平台服务费、资金周转成本及隐性风险溢价。主流渠道的费率区间通常在1%-3%之间,但具体数值受平台运营模式影响显著。部分平台通过绑定信用卡还款业务,将手续费拆解为"还款服务费"与"资金使用费"两部分,前者按固定比例收取,后者则与资金周转天数挂钩。值得注意的是,部分中小平台为争夺市场份额,可能在初期提供低于市场均价的费率,但伴随用户规模扩大,费率调整幅度往往超过预期。这种动态变化使得套现成本存在显著的市场波动性。
资金流转效率对手续费的影响机制
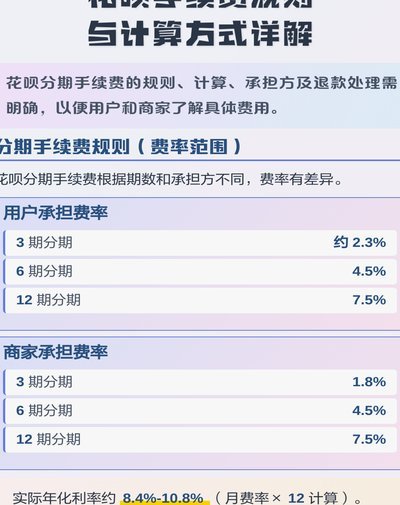
套现手续费与资金流转效率呈负相关关系,但这种关系并非线性。当用户通过高频小额交易完成资金流转时,平台为降低资金沉淀成本,可能通过提高单笔手续费或附加其他费用进行调节。例如,部分平台对单笔金额超过500元的交易增设0.5%-1%的附加费率,而对分散多笔交易则按基础费率计算。这种设计既保障了平台资金流动性,又通过分摊成本的方式维持整体费率竞争力。同时,资金周转周期的延长会直接增加利息支出,当用户选择延迟还款时,实际承担的综合成本可能超出预期费率范围。
监管政策对手续费结构的重塑作用
近年来监管部门对套现行为的规范力度持续加大,这直接导致手续费结构发生实质性调整。部分平台为规避合规风险,将显性手续费转化为隐性成本,例如通过设置还款期限、增加服务条款等方式转移成本。同时,部分机构将手续费与用户信用评分绑定,对高风险用户实施阶梯式费率政策。这种模式虽降低了平台的合规压力,但使用户面临更复杂的成本计算。值得注意的是,随着监管技术手段的升级,平台通过数据监测识别异常交易的能力增强,这进一步压缩了套现行为的利润空间,促使手续费结构向更精细化方向演进。
用户风险认知与手续费博弈的现实困境
套现手续费的计算往往涉及多重变量,用户在实际操作中容易陷入认知偏差。部分平台通过模糊化费用说明,将手续费与账户管理费、技术服务费等项目混杂,导致用户对实际成本产生误判。此外,部分机构设置费率浮动机制,当用户交易频率或金额达到一定阈值时,手续费率可能触发递增条款。这种设计既保障了平台收益,又通过动态调整规避监管风险。用户若忽视这些条款细节,可能在未察觉的情况下承担超出预期的费用支出。这种信息不对称性加剧了手续费博弈的复杂性。
手续费成本的边际效应与消费决策影响
套现手续费的边际成本随资金规模扩大而递减,但这种效应存在明显阈值。当用户通过高频交易维持账户活跃度时,平台可能通过降低基础费率来吸引流量,但同时通过提高附加费用抵消成本。这种费率策略使用户面临更复杂的成本结构,需综合考量交易频率、金额规模及资金周转周期。部分用户为降低手续费,选择将资金分散至多个账户,但这种做法可能引发平台风控系统的关注,进而触发更严格的费用政策。这种博弈关系使得套现行为的经济性存在显著不确定性,用户需在手续费成本与账户安全之间进行权衡。
相关文章
分付套出来教程
“分付套出来教程”现象在数字内容生态中日益普遍,它并非简单的“售卖知识”行为,而是一场关于价值、稀缺性和信任的微妙博弈。本质上,这类教程通常以特定领域、技能或服务为核心,经过精心策划和加工,形成一套完...
投入20000元,羊小咩能赚多少?
羊小咩20000到手多少的讨论本质是商业模型中投入产出比的具象化呈现。若以电商分销体系为分析框架,20000元可能对应不同层级的权益配置。在C2M模式下,该金额可能解锁限量版商品的优先采购权,但需扣除...
分期乐取现操作详解:步骤与注意事项
要完成分期乐的取现操作,首先需要确认用户的账户状态是否满足基本条件。分期乐作为国内领先的消费金融平台,其实现取现功能的流程并不复杂,但需要用户对平台规则有清晰的理解。用户在使用前应确保账户已激活并完成...
花呗套现背后的真相
“套现花呗”这个词汇已经成为一个颇具争议的网络现象,其背后涉及的不仅仅是资金流动,更折射出平台规则的漏洞、金融产品的复杂性以及个人行为的潜在风险。我们需要打破对“套现”的固有认知,将其视为一个更复杂的...
携程“拿去花”:旅行消费的灵活支付新玩法
携程拿去花,是一款专为旅行者设计的分期付款服务,它巧妙地嵌入到用户的日常出行和度假计划中。通过与众多航空公司及酒店的合作,用户可以轻松预订机票、酒店等旅游产品,并选择将费用分摊至未来的数个月进行支付。...
提升白条额度靠哪些方法?小白必看指南
关于“白条如何刷出来急急急”的问题,首先需要明确的是,白条是由蚂蚁金服推出的一种互联网消费信贷服务。它主要针对淘宝、天猫等电商平台的用户,在购物时提供先享后付的服务。因此,“刷出”白条通常是指用户通过...