拍拍贷借款提现:流程、到账和技巧
拍拍贷提现流程的核心逻辑在于资金流转的闭环设计。用户完成借款后,系统会通过智能风控模型对还款能力进行动态评估,当还款计划触发提现条件时,资金将通过预设的提现通道进入指定账户。这一过程涉及多层验证机制,包括实名认证状态、银行卡有效性校验以及提现额度的弹性控制。值得注意的是,平台会根据用户信用评分调整提现限额,高信用用户可享受更高的提现额度,这种分级管理策略既保障资金安全又提升用户体验。
资金到账时效受多重变量影响,核心在于提现通道的实时性与清算系统的处理能力。工作日的提现操作通常在1-3个工作日内完成,而节假日或系统维护期间可能延长至5-7个工作日。值得注意的是,部分用户会遇到提现延迟,这往往与银行端的清算规则有关,例如跨行转账可能需要额外1-2个工作日。平台方通过优化清算接口和建立备用通道,已将平均到账时间缩短至24小时内,但极端情况下仍可能出现延迟。
提现方式的选择直接影响资金流转效率,第三方支付工具与银行转账存在显著差异。前者依托实时清算系统,可实现秒级到账,但存在单笔限额和手续费问题;后者虽到账时间较长,但支持大额转账且手续费更低。用户需根据资金用途和时间需求进行权衡,例如紧急用款可优先选择第三方支付,而大额提现则更适合银行转账。平台还提供分期提现功能,允许用户将大额资金拆分为多笔小额提现,这种灵活机制有效解决了资金使用场景的多样性需求。
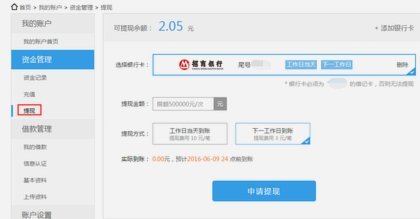
风控体系对提现过程形成隐形约束,通过多维度数据监控防止异常操作。系统会实时监测提现频率、金额波动及账户行为模式,当检测到异常时会自动触发风控拦截。例如频繁大额提现可能被判定为资金挪用风险,此时系统会要求用户提供额外身份验证。这种动态风控策略在保障平台资金安全的同时,也要求用户保持良好的信用记录,避免因操作不当导致提现受阻。
提现操作的潜在风险主要体现在信息泄露和资金安全两个层面。用户需警惕钓鱼网站和仿冒平台的诈骗行为,建议通过官方App进行操作。同时,提现过程中涉及的银行卡信息应严格保密,避免在非安全环境下输入敏感数据。平台方通过加密传输和动态验证码技术降低信息泄露风险,但用户仍需保持安全意识,定期更换密码并启用双重验证功能。此外,提现失败后的申诉机制和客服响应时效也是衡量平台服务质量的重要指标。
相关文章
如何正确拨打分期乐客服电话?
分期乐客服电话的拨打逻辑建立在用户对平台服务流程的精准理解上。首先需确认官方客服号码的权威性,通过分期乐官网或APP内嵌的联系方式获取,避免拨打第三方推广号码导致信息泄露。拨打前需明确服务诉求类型,如...
得物分期额度低怎么办?
得物分期付款额度不够,并非一个孤立的问题,它反映了消费者在消费决策中面临的现实困境。 首先,分期付款制度本身带有风险性,过度依赖分期可能会导致资金周转困难,造成负债累累。其次,得物平台的算法模型根据...
携程花提现:风险与收益分析
携程旅行与拿去花的合作模式建立在双方资源整合基础上,用户通过旅行消费积累的积分可转换为可提现额度。这一机制本质上是将消费行为转化为可变现资产,但其现金提取环节存在多重风险节点。平台方需确保资金流转的透...
花呗客服电话:快速解决你的问题
## 花呗平台客服电话:多渠道及预案下的有效沟通 花呗作为阿里巴巴集团旗下的一项核心支付产品,其庞大的用户规模也带来了相应的服务需求。用户在使用花呗过程中,难免会遇到各种问题,例如交易纠纷、账户安...
白条结算:商家现金仍需看
在数字化支付时代,"白条取出额度商家 现金还在吗"这一问题折射出的是信用消费与实体经济之间的微妙关联。随着互联网金融的发展,各类信用支付工具如雨后春笋般涌现,而以白条为代表的信用产品,早已成为消费者日...