携程拿去花提现属于小额信贷吗?
携程旅行网推出的“拿去花”服务,自上线以来便以其便捷的支付体验和灵活的资金安排受到了广大用户的欢迎。作为一种特殊的消费信贷产品,“拿去花”的使用场景涵盖了酒店预订、机票购买等众多旅游相关项目,它所提供的预支功能不仅让许多用户享受到了更顺畅的旅行规划过程,还通过一定的免息期限降低了资金周转的成本。然而,“拿去花”在具体操作中所体现的资金取现功能是否可以被划归为小额信贷的一种,则是一个值得深入探讨的问题。
从法律和金融监管的角度来看,小额信贷指的是面向个人或小微企业提供的金额较小的贷款服务,旨在满足其短期融资需求或消费性支出。由此定义,“拿去花”虽然具备了某些小额信贷产品的特点,如分期付款、利率计算等,但它的主要功能并不在于发放传统意义上的借贷资金,而是提供一种支付工具和临时的资金流转平台,以促进旅游业务的交易完成。
值得注意的是,“拿去花”的取现功能并非其核心服务内容。用户在使用时通常是为了快速解决特定场景下的消费需求,比如紧急预订机票或酒店。虽然可以通过“拿去花”申请一定额度的现金提现,但这更多被视为一种辅助性的金融服务选项,并非所有用户都会频繁利用这项操作。因此,“携程拿去花取现”严格意义上并不完全符合传统小额信贷的概念和特征。
但是,当我们进一步探讨其运作机制时会发现,“拿去花”的取现实质上也包含了贷款发放的环节:当用户选择使用“拿去花”进行现金提取后,平台实际上提供了短期借款服务,这显然涉及到了金融借贷的本质特性。因此从这个角度来看,虽然它并非典型意义上的小额贷款产品,但其在实现资金周转的过程中确实发挥了类似的功能作用。
综上所述,“携程拿去花取现”的性质介于支付工具和小额信贷之间,具备了两者的特点。对于用户而言,在享受便捷服务的同时也需注意个人财务规划及风险控制;而对于监管机构来说,则需要对这类创新金融产品保持关注,并合理界定其业务边界以确保市场健康发展。
相关文章
商家的极速销售秘诀
“白条出库秒商家”这一现象,在当前电商生态中并非单纯的偶然,而是对平台规则理解、运营能力以及潜在客户需求复杂交织的产物。简单地将其定义为“利用白条(即消费金融)加速商品出库的商家”,显然过于简化。事实...
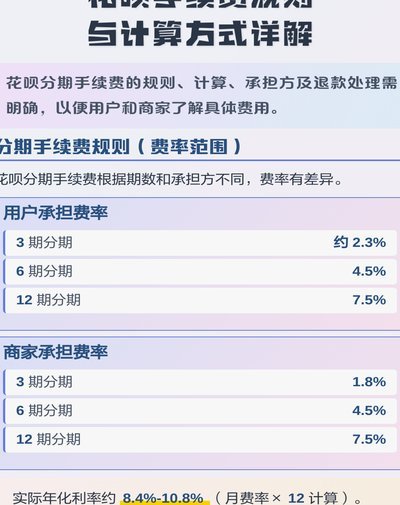
花呗套出来多少手续费
花呗套现手续费的构成逻辑与市场差异 花呗套现的手续费本质是资金流转成本的量化体现,其核心构成包括平台服务费、资金周转成本及隐性风险溢价。主流渠道的费率区间通常在1%-3%之间,但具体数值受平台运营模...
得物分期额度低怎么办?
得物分期付款额度不够,并非一个孤立的问题,它反映了消费者在消费决策中面临的现实困境。 首先,分期付款制度本身带有风险性,过度依赖分期可能会导致资金周转困难,造成负债累累。其次,得物平台的算法模型根据...
花呗套现背后的真相
“套现花呗”这个词汇已经成为一个颇具争议的网络现象,其背后涉及的不仅仅是资金流动,更折射出平台规则的漏洞、金融产品的复杂性以及个人行为的潜在风险。我们需要打破对“套现”的固有认知,将其视为一个更复杂的...
花呗客服电话:快速解决你的问题
## 花呗平台客服电话:多渠道及预案下的有效沟通 花呗作为阿里巴巴集团旗下的一项核心支付产品,其庞大的用户规模也带来了相应的服务需求。用户在使用花呗过程中,难免会遇到各种问题,例如交易纠纷、账户安...
虚拟套现回收商家,平台真的合规吗?
拿去花套现回收行为的本质是通过虚构交易链条转移资金,其法律风险贯穿于资金流转的每个环节。当个人将资产通过平台转化为虚拟货币或电子凭证,再由回收商家以高于市场价的代价回购时,实质上构成了对金融秩序的侵蚀...