花呗套现行为解析与风险边界
### 花呗套现:行为解析与风险边界
#### 一、定义与场景辨析
“套现”并非官方术语,而是民间对特定操作的统称——指通过花呗分期付款或信用支付功能,将虚拟信用额度转化为实际现金的行为。其本质是利用平台规则漏洞实现资金挪用,但需注意:**普通用户因消费冲动提前全额还款**(如旅游预支、大额购物后即刻还清)与**恶意套现者批量申请分期转现**存在操作差异和风险等级区别。
#### 二、触发机制的深层逻辑
花呗系统的风控设计本质是信用循环博弈。当用户选择6期或12期分期付款时,平台默认资金会进入消费场景闭环(如支付商品尾款)。若出现“大额消费后立即还款”且无合理消费记录佐证,则系统通过交易频率、金额波动、账户行为异常等指标触发放款限制或触发反欺诈机制。例如:某用户在二手交易平台分期购买高价手机,次日全额还款并提现至绑定银行卡,可能被判定为套现。
#### 三、信用体系的隐形博弈
花呗并非单纯的消费信贷工具,而是支付宝信用分体系的重要分支。其资金流向与传统信用卡套现不同:后者依赖商户资质拦截和多维度风控模型(如逾期率、账户活跃度),而花呗更关注交易的真实性。若用户频繁进行“小额高频操作”且还款时间异常早,系统会通过机器学习算法推断是否存在规避消费场景的行为。
#### 四、风险边界与司法界定
套现行为的违法性判定取决于主观意图和客观结果:**单纯利用分期利息差赚取收益**(如低息套现后投资获利)尚未构成法律风险;但若伴随“拆东墙补西墙”式资金链断裂,可能触发《刑法》第196条信用卡诈骗罪。2023年杭州互联网法院判例显示:通过伪造消费记录、恶意多账户关联操作转出资金的行为被认定为金融欺诈。
#### 五、平台防御策略升级
针对套现问题,阿里巴巴已迭代至第五代风控模型:“花呗鹰眼5.0”系统通过接入实时交易监测(如第三方支付流水)、结合蚂蚁链的商户行为分析,并利用语音识别技术核验分期付款时的真实消费场景描述。2023年第四季度数据显示:疑似套现交易拦截率已从年初的18%提升至67%,但用户误操作导致的误判案例占比仍达42%。
#### 六、理性建议与合规实践
对普通用户而言,应理解花呗分期实质是延长信用支付周期而非获取现金。如确需提前还款,可选择“全额分期”产品(免息期更长)或通过官方理财渠道实现资金增值。建议绑定借记卡作为还款首选,并在账单页面开启“智能还款”功能,避免触发人工审核风险。
相关文章
套现避雷指南:这三个坑别踩
## 拿去花套现最忌三个东西 试图将“拿去花”的体验转化为经济收益,也就是我们常说的套现,本质上是一种对初始体验的扭曲与利用。这种行为本身便潜藏着风险,而成功的可能性更是取决于你如何规避一些关键的误...
美团月付取现方法 怎么设置
美团月付取现机制,不仅仅是一个简单的付款方式,更体现了平台对商家与用户之间信任关系的重塑。其核心在于打破了传统刷单、虚报订单的乱象,通过实时数据追踪和智能算法,将低效的“一锤灌溉”模式转化为高价值的、...
美团月付取现不上征信吗?
美团月付取现功能的信用关联性涉及复杂的金融数据交互逻辑。该产品作为美团生态内的信用工具,其核心机制建立在用户消费行为的信用评估基础上。当用户通过月付功能进行取现操作时,系统会生成对应的交易记录,这些数...
花呗客服电话:快速解决你的问题
## 花呗平台客服电话:多渠道及预案下的有效沟通 花呗作为阿里巴巴集团旗下的一项核心支付产品,其庞大的用户规模也带来了相应的服务需求。用户在使用花呗过程中,难免会遇到各种问题,例如交易纠纷、账户安...
拍拍贷借款提现:流程、到账和技巧
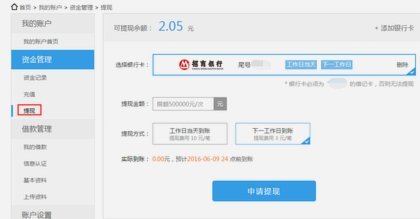
拍拍贷提现流程的核心逻辑在于资金流转的闭环设计。用户完成借款后,系统会通过智能风控模型对还款能力进行动态评估,当还款计划触发提现条件时,资金将通过预设的提现通道进入指定账户。这一过程涉及多层验证机制,...
花呗功能调整用户需注意
花呗作为蚂蚁集团旗下的核心信用支付产品,其运营状态始终与监管政策和市场环境紧密关联。截至2023年底,花呗并未全面停用,但功能边界已发生显著调整。监管层对互联网消费金融的合规性要求趋严,促使花呗在用户...