花呗转现金背后的金融图景:深度解析套现逻辑与风控盲区
花呗的套现行为本质上是金融工具与用户需求之间的错位博弈。当用户将信用额度转化为现金时,实质上是将平台的信用背书转化为流动性,这种操作在短期内满足了资金周转需求,却可能引发连锁反应。平台风控系统通过交易频次、资金流向等维度构建的防护网,往往难以完全拦截这类操作,导致信用风险在系统内部扩散。这种现象折射出传统信用评估模型在动态经济环境中的局限性,也暴露出用户对金融工具认知的偏差。
套现链条的形成依赖于多主体的协同运作,从商家虚构交易到资金归集方的洗钱操作,每个环节都存在法律灰色地带。部分商户通过"先消费后返现"的包装,将套现包装成促销活动,这种模式在短期内可能提升GMV(商品交易总额),但会扭曲平台的交易数据真实性。更隐蔽的套现方式往往借助第三方支付通道,通过多层账户转移实现资金闭环,这种技术性操作对监管科技提出了更高要求。
平台在应对套现风险时面临两难困境:过度收紧风控可能影响用户体验,放任不管又会损害自身利益。部分平台尝试通过动态授信机制调整额度,但这种被动防御策略难以根治问题。更深层次的矛盾在于,信用支付工具的设计初衷是促进消费,而非成为资金流转的通道,这种功能异化暴露了金融产品设计与实际应用场景的脱节。
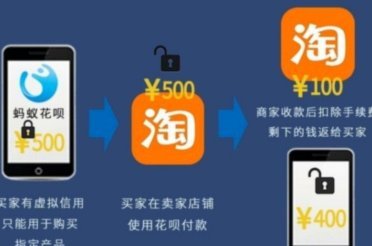
监管层面需要构建穿透式监管体系,将套现行为纳入反洗钱监测范围。技术手段上,可运用图神经网络分析资金流动的拓扑结构,通过行为经济学模型识别异常消费模式。但更重要的是重构信用支付的价值逻辑,将金融服务与实体经济更紧密地绑定,从源头上减少套现需求的产生。
用户层面的认知纠偏同样关键。信用额度的本质是未来收入的预支,而非即时可用的现金。当用户将花呗视为"免费资金池"时,实质上是在透支自己的财务健康。平台有责任通过情景模拟、风险提示等手段,帮助用户建立正确的信用消费观,这既是风控的需要,更是金融普惠的应有之义。
相关文章
拍拍贷款平台利与弊探析
拍拍贷款平台自推出以来,凭借其便捷的线上申请流程和灵活的产品设计,在市场上逐渐崭露头角。从用户的角度看,拍拍贷简化了传统银行繁琐的贷款审批手续,让用户可以在短时间内获得所需的资金支持,这对于急需资金周...
分期乐额度突然消失?这5种原因和应对方法你必须知道
用户在使用分期乐服务过程中,有时会遇到额度突然消失的情况。这种情况的出现往往给用户的日常消费带来不便和困扰,因此了解背后的原因至关重要。首先,可能是由于系统更新或维护导致暂时性问题。此时,建议稍作等待...
携程“拿去花”提现商家现金怎么办?
“携程拿去花提现商家现金”这一现象,看似小事,实则折射出平台经济中商家与平台之间信任关系的微妙变化,以及消费者对平台交易的期望与现实之间的差距。单纯的“拿去花”背后,隐藏着复杂的运营逻辑、风险控制机制...
分期乐有额度借不出?原因解析
当用户发现分期乐显示有借款额度却无法成功借出时,往往会感到困惑甚至焦虑。实际上,这种情况并非个例,背后的原因多样且复杂,需要从多个角度进行分析和解决。 首先,用户的个人信用状况直接影响到能否顺利借...
鹿优选会员自动续费如何取消?分步指南(附图)
鹿优选是一款专注于提供精选商品和服务的电商平台。如果您决定不再续费,可以通过以下几个步骤来取消订阅。 首先,登录您的账号并进入个人中心或会员服务页面,在这里您可以找到与续费相关的信息。通常,平台会设...
白条额度如何变现金
白条购物额度提现,并非直接操作,而是通过巧妙利用白条的消费特性间接实现资金周转。很多人误以为可以像信用卡一样直接提现,这是不准确的。白条本质上是一种消费信贷产品,它鼓励的是在平台内完成消费,而非直接获...