如何有效应对先用后付的还款难题
“把先用后付的钱套出来”这看似冷酷的说法,实际上反映了消费金融的内在机制与消费者维权过程中可能存在的滞后性。要理解这个问题,不能简单将其视为“讨价还价”或“催讨”,而应该将其置于整个信用体系的框架下审视。商家提供的先付后付,本质上是一种风险定价。商家承载了消费者的信用风险,因此,其利润空间、甚至经营存续都依赖于消费者的回款能力。如果回款出现问题,商家会寻求各种途径来收回损失,这种“套钱”行为,从商业逻辑上说,是一种合情合理的成本控制。然而,这种成本控制往往会落在消费者身上,尤其是在消费者自身对消费合同的理解不足,或者维权意识淡薄的情况下,导致消费者的权益受到侵害。这种侵害并非恶意,而是商业模式的必然结果,关键在于双方的协议条款、风险分担的设定以及消费者对自身权利的清晰认知。
要真正“把先用后付的钱套出来”,商家并非单纯地利用消费者的困境,而是通过一套严密的机制来保障自身利益。这种机制的核心在于合同条款的细化,比如明确约定逾期付款的利息、滞纳金,以及追回货品的方式。更重要的是,很多商家会在合同中加入“消保”条款,通过与第三方消费协会合作,提升维权效率,降低自身的法律风险。消费者作为“先行者”,承担了更高的风险,因此,商家在收取费用时,也更具有合法性。因此,消费者在消费前,必须务必仔细阅读合同,明确各项条款,特别是关于逾期付款的规定,并对可能产生的损失做好心理准备。不要抱着“反正不付也不会有问题”的侥幸心理,这往往是导致权益受损的根源。
解决“先用后付”纠纷的关键在于,消费者要转变维权思路,从“不付钱”到“明确责任”,并从“被动受害”转变为“主动追索”。这意味着,消费者需要收集和整理所有与消费相关的证据,包括收付款凭证、合同条款、沟通记录等,并以证据为基础,向商家提出书面诉求。诉求的核心在于,对商家的违约行为进行明确指控,并要求商家承担相应的违约责任。同时,消费者可以寻求第三方介入,例如消费协会、法律援助机构等,以寻求公正的解决方案。关键在于,要将问题聚焦在合同条款的执行上,而不是简单的“不付钱”,因为这是商家的维权依据。
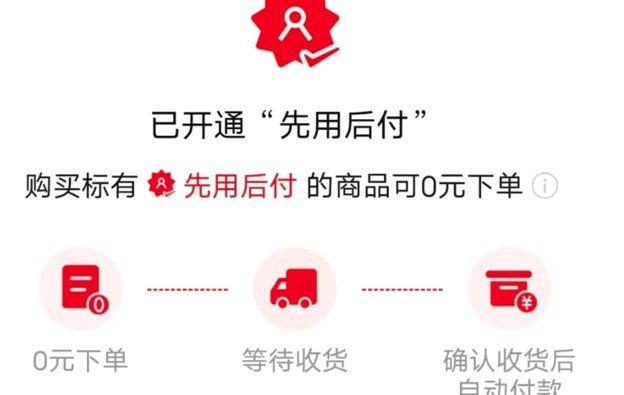
此外,消费者在维权过程中,还要注意自身的行为模式。避免情绪化,保持冷静理性的态度,以事实为依据,提出明确的要求。不要轻易妥协,更不要让商家以“客气”、“不好意思”等口吻来搪塞。同时,要充分利用法律法规的保护,例如《消费者权益保护法》等,确保自身权益得到保障。值得注意的是,消费金融并非完全的“陷阱”,关键在于双方的平等谈判和风险共担。只有在充分了解自身权利和义务的前提下,才能在消费金融领域,实现双赢,而不是陷入“先用后付的钱套出来”的困境。
相关文章
拍拍贷款平台利与弊探析
拍拍贷款平台自推出以来,凭借其便捷的线上申请流程和灵活的产品设计,在市场上逐渐崭露头角。从用户的角度看,拍拍贷简化了传统银行繁琐的贷款审批手续,让用户可以在短时间内获得所需的资金支持,这对于急需资金周...
怎么查看分期乐额度及能否借款?
分期乐额度的可见性与借款可能性存在直接关联,但需通过多维度数据交叉验证。用户可通过APP内「额度管理」模块查看当前授信额度,系统通常以可借金额与授信总额两个维度呈现。值得注意的是,实际借款额度会随使用...
花呗客服电话最新获取方式
最近,关于“花呗平台客服电话现在是多少”的问题成为众多用户的关注点。实际上,这一信息经常会发生变动,因此,保持对最新动态的关注是十分必要的。 首先,通过阿里巴巴集团官方网站或官方社交媒体账号可以获取...
如何在携程轻松解除银行卡绑定?
在现代旅行预订中,携程作为国内领先的在线旅游平台,为用户提供了丰富的服务和便捷的支付方式。然而,随着用户需求的变化或安全考虑的提升,取消银行卡绑定成为了一个常见的操作需求。本文将从实际操作的角度出发,...
美团月付如何变现?揭秘其数据驱动的盈利逻辑
美团月付的盈利逻辑并非简单利息收付,而是依托用户行为数据流构建的闭环价值引擎。其核心在于将月度预付转化为可实时追踪的消费行为资产,通过高频小额交易沉淀用户在美团生态中的活跃度指标。当用户每月预付资金后...
鹿优选权益怎么领
平台运营者在设计会员权益提取机制时,往往通过技术架构与用户行为路径的双重控制实现精准管理。以鹿优选为例,其核心数据存储于分布式数据库集群中,每个用户账户对应独立的加密数据包。提取操作触发后,系统会自动...