现金白条背后的隐形成本与信用风险:警惕流动性陷阱
现金白条的本质,并非单纯的资金周转工具,而是一场关于“流动性错觉”的金融博弈。当信用额度通过某种路径转化为可提现的现金流时,用户感知到的并非债务的增加,而是一种即时满足的掌控感。这种转化过程巧妙地掩盖了信用额度背后的真实成本,让原本用于消费的授信变成了看似无代价的救急粮。然而,这种流动性的扩张往往伴随着边际成本的递增,原本清晰的财务边界在“随借随还”的便捷中变得模糊,用户在享受额度释放的瞬间,其实已经提前透支了未来的购买力。
拆解其费率结构,现金白条的成本远不止于表面标注的年化利率。在交易环节中,隐藏的服务手续费、提现手续费以及潜在的结算差价,共同构成了一个复杂的成本矩阵。这种“碎片化”的收费模式极具隐蔽性,极易让使用者产生“成本极低”的错觉。每一笔看似微小的手续费,在复利效应和频繁使用的叠加下,都会迅速侵蚀用户的净资产。这种以便捷换取高溢价的交易模式,本质上是利用信息不对称,将金融服务的便利性转化为一种高昂的信用溢价。
信用资产的管理逻辑在于,频繁使用现金白条实际上是在进行一种“信用降级”的操作。每一笔信用额度的现金化提取,都在无形中增加了个人负债率的波动,这种高频且零碎的资金进出,会在征信系统中留下难以忽视的痕迹。这种行为不仅增加了金融机构评估风险的难度,更可能在无形中收缩用户未来获取低成本信贷的能力。当信用额度被频繁地用于非生产性的现金流补充时,原本稳健的信用资产正在逐渐碎片化,最终演变成一种高风险、高成本的债务负担。
应对这种金融工具,核心不在于彻底的回避,而在于建立一套严苛的“额度边界感”。现金白条应当被定位为极短期的、应对极端突发状况的应急补给,而非日常资金链的常态化支撑。真正成熟的财务逻辑,应当关注资金的利用效率与获取成本之间的平衡,而非盲目追求流动性的即时扩张。只有当使用者能够清晰辨识“现金化”背后的摩擦成本,并学会控制信用扩张的速率,才能避免在金融便利的糖衣下,陷入由高频消费与债务滚动的恶性循环。
相关文章
白条提现技巧:现金还款全攻略
白条作为蚂蚁集团推出的信用支付工具,其现金提取功能本质上是通过账户余额转化为可提现额度。用户需在App内完成实名认证与绑卡操作后,通过"我的-我的钱包-提现"路径将资金转入指定银行卡。值得注意的是,提...
怎么查看分期乐额度及能否借款?
分期乐额度的可见性与借款可能性存在直接关联,但需通过多维度数据交叉验证。用户可通过APP内「额度管理」模块查看当前授信额度,系统通常以可借金额与授信总额两个维度呈现。值得注意的是,实际借款额度会随使用...
鹿优选额度套现:风险与后果详解
近期,网络上关于“鹿优选额度套现”的讨论热度有所上升。首先,需要明确的是,“鹿优选”作为一种金融服务平台,其主要功能是为用户提供信用贷款服务,旨在满足用户在日常生活中的临时资金需求。然而,任何金融服务...
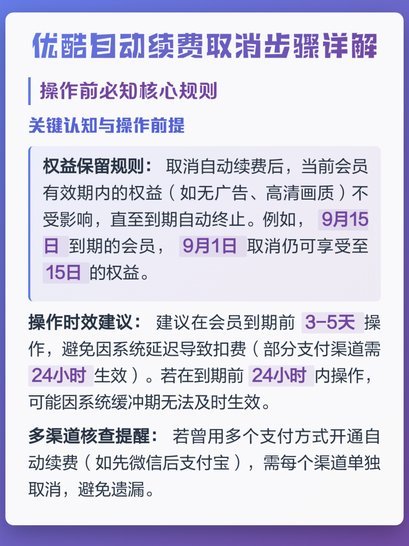
鹿优选会员自动续费如何取消?分步指南(附图)
鹿优选是一款专注于提供精选商品和服务的电商平台。如果您决定不再续费,可以通过以下几个步骤来取消订阅。 首先,登录您的账号并进入个人中心或会员服务页面,在这里您可以找到与续费相关的信息。通常,平台会设...
得物信用额度能提现吗?真相在这里
得物作为一个新兴的社交电商平台,近年来在年轻群体中迅速崛起。它不仅是一个购物平台,还提供了一种独特的信用额度消费方式。用户可以通过完成任务或消费获得一定的额度,用于购买商品。然而,关于“得物额度是否可...
分付额度提现方法详解
最近,越来越多的消费者通过分付这样的消费金融产品进行消费。对于这类服务而言,了解如何合理地使用和管理自己的账户非常重要,其中提现是很多用户关心的问题之一。分付额度提现的方式相对多样,但需要明确的是,不...