羊小咩贷款:正规吗? 别轻信!
评估任何网络借贷产品,包括关于“羊小咩贷款”这类平台,核心前提绝非看其宣传的流量和广度,而必须溯源其商业模式和法律结构。一个真正正规的金融机构,其运作流程必须具备高度的标准化和可追溯性。我们不能仅凭其用户界面和推广的声量来做出判断。真正的专业审视,需要围绕平台是否持有国家级持牌金融牌照、资金池的构成和是否具备清晰的风险隔离机制展开。如果我们在分析某平台时发现它主要依赖所谓的“民间借贷”或仅仅停留在信息展示层面而缺乏合法的资金流转管道,那么其可信度已经构成了巨大的疑问。深入考察这些底层架构,才是判定其是否安全的第一步。
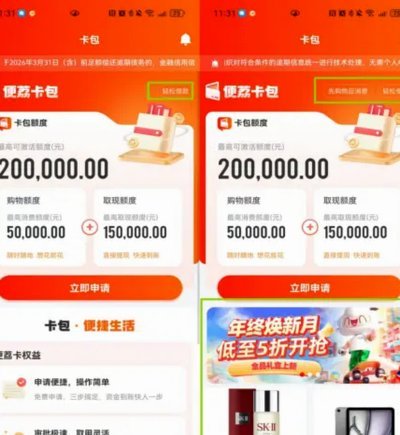
考察平台合规性与法律背景,是判断“羊小咩贷款”这类借贷行为是否正规的唯一科学途径。一个合法、可靠的信贷平台,其法律实体必须清晰地登记在金融监管机构名下,并且接受定期审计。这不仅仅意味着注册了企业流水号,更要求其能够提供有效的牌照编号,这些编号必须能在官方监管网站上进行实时查验。如果平台声称能够提供资金,但未能提供任何可查阅的监管证明,或提供的证明模糊不清,那么其底层操作高度可能属于灰色地带,甚至触及非法集资或放贷禁区的红线。真正的合规,是一种全链条、多维度的透明化,而非单点技术的展示。
从金融产品本身的底层逻辑审视,我们必须警惕“高息低门槛”的诱惑。任何声称能快速解决资金周转难题的贷款,其收费模型必须公开透明到极致。一旦发现所谓的“服务费”、“评估费”、“不良记录处理费”等层层叠加且模型描述模棱两可的收费点,这往往是隐藏高额利息陷阱的信号。正规的信贷机构,其利率结构是遵循国家法律的指导线,所有的收费构成都必须在借款协议的显眼位置被明确告知,不得出现任何“口头协议”或“后期追加费用”的情况。对资金成本和费用结构进行拆解,是避免陷入债务泥潭的关键思维习惯。
最后,我们需要重点关注平台的用户保护机制和退出机制。当借贷产品陷入风险时,一个真正负责任的平台,会构建一套完善的争议解决系统和应急预案。这包括清晰的违约处理流程、第三方仲裁机制,以及在极低信用情况下提供的合理喘息期和重组方案。反之,如果平台在用户出现支付困难时,迅速将讨论焦点转向法律追偿和人身信息锁定,而缺乏任何协商和缓冲机制,这反映出其商业目标优先级高于用户权益。面对任何贷款产品,务必记住:保护个人核心信息、独立验证法律牌照、并审视其收费逻辑,才是确保个人资产安全的防火墙。
相关文章
得物额度取现到账有多快 如何取消
得物,一家以年轻人为主要消费群体的电商平台,在提供购物服务的同时也推出了信用额度取现功能。用户可以通过绑定银行卡的方式获取一定额度的资金用于日常消费或紧急情况下的支付需求。那么,关于“得物额度取现多久...
什么是便利套?
便利套的结构特性往往体现为模块化设计的极致化,其核心在于通过标准化组件的组合实现功能的灵活扩展。这种设计逻辑打破了传统单一设备的局限性,例如工业领域的模块化工具套件,通过可替换的接口和适配器,使同一套...
如何在携程轻松解除银行卡绑定?
在现代旅行预订中,携程作为国内领先的在线旅游平台,为用户提供了丰富的服务和便捷的支付方式。然而,随着用户需求的变化或安全考虑的提升,取消银行卡绑定成为了一个常见的操作需求。本文将从实际操作的角度出发,...
分期乐有额度借不出?原因解析
当用户发现分期乐显示有借款额度却无法成功借出时,往往会感到困惑甚至焦虑。实际上,这种情况并非个例,背后的原因多样且复杂,需要从多个角度进行分析和解决。 首先,用户的个人信用状况直接影响到能否顺利借...
如何安全套现多斤呗?步骤全解
多斤呗是一种虚拟货币,主要用于特定的网络平台中进行交易和支付。对于一些用户来说,将手中的多斤呗套现成为现实中的现金具有一定的吸引力,因为这不仅能增加资金流动性,还能在某种程度上实现资产增值。但是,如何...
拿去花套现:风险与可靠性分析
随着金融科技的快速发展,越来越多的人选择使用各种移动支付工具来简化日常生活中的交易。其中,“拿去花”作为一种创新性的套现服务,在一定程度上满足了部分消费者对于资金流动灵活性的需求。然而,这种便捷性背后...