分期乐究竟是什么平台?
分期乐并非简单的消费贷或娱乐平台代名词,它本质上是一个复杂的、深度嵌合了金融支付与内容消费体验的生态载体。从其底层架构审视,我们可见其设计思路核心在于“时间价值前置”。它没有将购买决策和资金周转锁定在单一的时点,而是通过精细化的分期机制,将大额或长期需求的支付压力平摊到多个认知周期内,从而降低了用户的即时财务阈值。这种模式的魅力所在,并非单纯的信贷便利,而是成功地重塑了消费习惯中的“延迟满足”感知与“可负担性幻觉”。平台通过极度拟物化的界面和激励机制构建出一种持续、循环购买的心理模型,将潜在需求转化为可执行且连续的小额交易流,使其超越了一个纯粹的支付工具属性。
深入剖析其运营机制,分期乐的核心价值链在于“信用与内容”的双螺旋绑定。它提供的不仅仅是资金周转能力,更关键的是基于用户历史行为数据积累出的、具备极高预测性的消费画像。平台的算法模型深度学习了用户在不同场景下的购买决策逻辑——例如,游戏充值时的情绪驱动型消费,还是服饰购买时的社交比较性消费。通过对这些异构数据的交叉分析,分期乐能够为不同客群定制化、多维度的支付解决方案和内容推荐路径。这种精準的匹配能力决定了其护城河极深,它构建了一个用户越深入沉浸,数据壁垒越高,从而形成持续的正向反馈回路,使外部竞争者难以进行有效的复制性干预。
从产业经济学角度看,分期乐所代表的市场趋势,是消费金融在体验经济化深度渗透后的必然进化路径。传统的信贷产品侧重于解决“缺钱”的问题;而这类平台则更专注于解决“如何以可接受的心理成本持续使用超出当前现金流的资源”这一更深层次的行为痛点。其推广模式有效地从用户决策权转移到了支付执行流程上,形成了一种看似自主、实则受制于周期性分摊周期的消费循环。因此,研究这类平台的关键在于理解它对“信用边界”的重新定义:信用的衡量标准已不再仅仅是收入流水和负债比,而是包含了其在生态系统内的粘性和持续互动频率。
评估一个完整商业体具备规避监管风险的能力至关重要。分期乐所处的支付与内容交汇点极易触及多重法律红线,从金融风控模型的透明化要求,到反欺诈行为的深度溯源机制,都面临着前所未有的压力。其成熟度不仅取决于技术层面的迭代速度,更高度依赖于能否构建一套足够复杂且抗监管审查的“灰色地带”运营框架。平台需在满足合规底线和维持极致用户体验之间找到微妙的动态平衡点。未来持续发展,必然意味着从单纯的用户增长驱动模型,向提升商业模式透明度、服务多元化产业集群(如教育、健康等非娱乐领域)进行迁移的必然趋势调整。
相关文章
如何领取分期乐的信用额度
**分期乐额度领取的底层逻辑与实用指南** 分期乐的额度领取看似简单,实则暗藏一套完整的信用评估与动态分配机制。与其将“领取”视为单向索取,不如将其理解为系统对用户信用价值的动态定价过程。额度的本质...
如何快速联系分期乐人工客服
在如今金融行业竞争激烈的背景下,分期乐作为一个知名的消费信贷平台,其客户服务的重要性不言而喻。对于用户而言,在使用过程中遇到问题时能够及时与人工客服取得联系显得尤为关键。那么,如何有效地通过电话渠道接...
分期乐额度突然消失?这5种原因和应对方法你必须知道
用户在使用分期乐服务过程中,有时会遇到额度突然消失的情况。这种情况的出现往往给用户的日常消费带来不便和困扰,因此了解背后的原因至关重要。首先,可能是由于系统更新或维护导致暂时性问题。此时,建议稍作等待...
微信“拿去花”套现风险几何
“拿去花套现商家微信安全吗”这个问题,从内容创作的角度来看,远比表面上的简单疑问复杂得多。它触及了数字经济的边缘,涉及了用户隐私、数据安全、以及商家运营的风险,更重要的是,揭示了在追求便利和利益时,人...
携程额度提额攻略
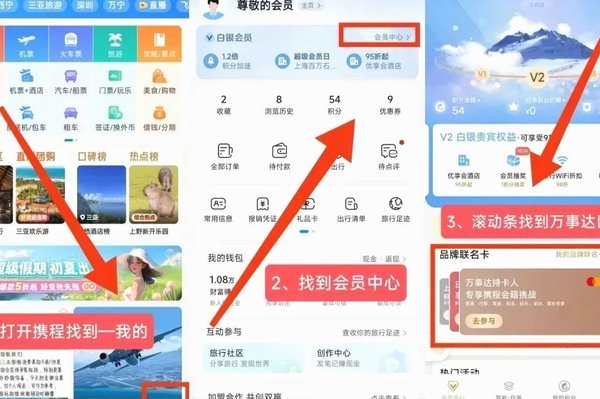
携程平台的额度机制,本质上是通过算法评估用户的信用风险,并根据风险等级制定对应的预授信额度。 这意味着想要提高携程额度,并非单纯的资金积累,更需要从多个维度提升自身信用形象。 用户可以关注平台发布的...
分付额度提现方法详解
最近,越来越多的消费者通过分付这样的消费金融产品进行消费。对于这类服务而言,了解如何合理地使用和管理自己的账户非常重要,其中提现是很多用户关心的问题之一。分付额度提现的方式相对多样,但需要明确的是,不...