白条额度怎么用?提现有风险!
白条作为信用支付工具的本质,其核心功能在于通过消费行为实现资金流转。用户通过分期付款或临时额度功能,将信用额度转化为可支配资金,这种操作本质上是利用金融机构的信用评估体系进行资金调配。值得注意的是,白条的额度发放机制与用户信用评分、消费习惯、还款能力等多维度数据挂钩,形成动态资金池。这种资金流转模式不同于传统借贷,其核心逻辑是通过消费行为激活信用额度,而非直接获取现金。这种设计既满足了用户即时消费需求,又通过分期还款机制实现资金的时间价值转化。
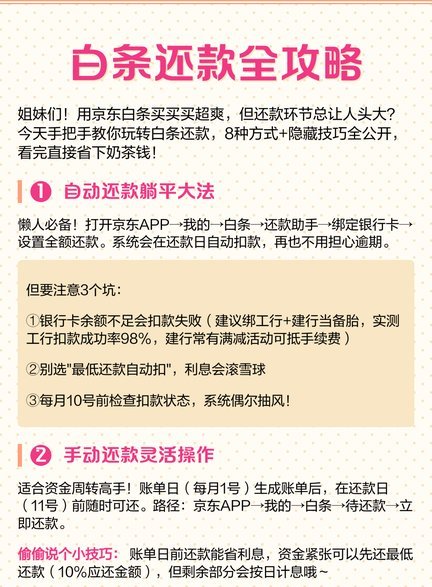
资金流转路径的复杂性往往被用户低估。从消费行为到资金到账,白条系统会经历多层风控校验,包括交易场景真实性验证、资金流向监控、还款能力评估等环节。部分用户通过关联多张银行卡或使用第三方支付工具,试图绕过系统风控,这种操作可能触发反欺诈机制导致额度冻结。更隐蔽的套现行为往往涉及虚拟交易或虚假消费,这类操作不仅违反平台规则,还可能触及金融监管红线。资金流转的每个环节都暗含风险节点,需要用户具备清晰的风险认知。
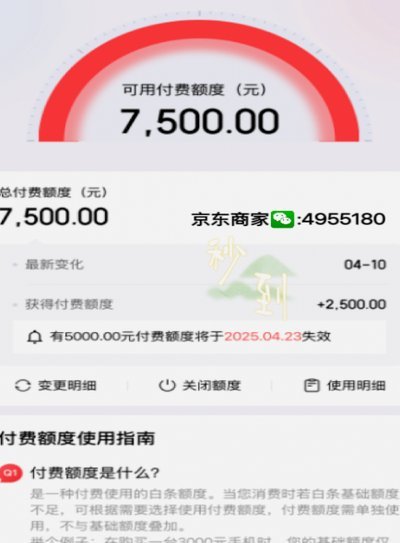
信用体系的动态平衡是资金流转的核心命题。白条额度的增减与用户信用画像高度相关,频繁的额度使用或过度借贷会导致信用评分波动,进而影响后续资金获取能力。这种机制设计本质上是通过行为数据积累构建信用资产,而非简单的资金借贷。用户若忽视信用管理,可能陷入"用白条还白条"的恶性循环,最终导致信用破产。资金流转的可持续性依赖于用户对信用资产的合理配置与维护。
合规使用的关键在于资金流转的场景适配性。白条系统对消费场景有严格分类,如购物、旅游、教育等场景的额度使用会触发不同的风控策略。用户若试图将资金用于非指定场景,可能面临额度下调或账户限制。更深层的合规考量在于资金用途的合法性,任何涉及资金挪用或违规借贷的行为都会损害信用体系。资金流转的合规边界需要用户建立清晰的认知框架。
资金流转的深层价值在于信用资产的增值潜力。通过合理使用白条,用户可以积累信用记录,提升信用评分,从而获得更优质的金融服务。这种信用资产的积累具有复利效应,但需要用户具备长期主义思维。资金流转不应局限于短期套现,而应着眼于信用体系的建设与优化。这种思维转变能帮助用户突破资金使用的局限性,实现更高效的财务资源配置。
相关文章
商家的极速销售秘诀
“白条出库秒商家”这一现象,在当前电商生态中并非单纯的偶然,而是对平台规则理解、运营能力以及潜在客户需求复杂交织的产物。简单地将其定义为“利用白条(即消费金融)加速商品出库的商家”,显然过于简化。事实...
美团月付取现方法 怎么设置
美团月付取现机制,不仅仅是一个简单的付款方式,更体现了平台对商家与用户之间信任关系的重塑。其核心在于打破了传统刷单、虚报订单的乱象,通过实时数据追踪和智能算法,将低效的“一锤灌溉”模式转化为高价值的、...
美团月付取现上征信吗?按时还款不伤信用!
信用查询的焦虑,往往源于对金融科技产品底层逻辑的误解。关于“美团月付取现是否会上征信,以及是否能取”的问题,不能用简单的“是”或“否”概括。这需要从平台风控体系、央行征信报告的写入机制以及个人信用画像...
花呗套现背后的真相
“套现花呗”这个词汇已经成为一个颇具争议的网络现象,其背后涉及的不仅仅是资金流动,更折射出平台规则的漏洞、金融产品的复杂性以及个人行为的潜在风险。我们需要打破对“套现”的固有认知,将其视为一个更复杂的...
花呗功能调整用户需注意
花呗作为蚂蚁集团旗下的核心信用支付产品,其运营状态始终与监管政策和市场环境紧密关联。截至2023年底,花呗并未全面停用,但功能边界已发生显著调整。监管层对互联网消费金融的合规性要求趋严,促使花呗在用户...
分期乐还款总额怎么看?
分期乐还款总额度是消费者在使用分期付款服务时关注的重要指标,它直接关系到个人财务状况和预算安排。对于一位消费者而言,明确还款总额度有助于全面评估自身偿债能力,同时也能更好地规划未来消费计划。 首先,...