微信分付:社交信用的金融革命
微信分付的出现标志着社交平台与金融场景的深度融合,其技术逻辑建立在微信生态的用户画像与支付数据基础上。通过整合微信支付的交易流水、社交关系链及用户行为轨迹,分付实现了信用评估的精准化。这种基于场景的信用体系突破了传统金融机构的风控边界,将社交数据转化为金融资产,形成独特的"社交信用"模型。值得注意的是,分付的底层架构并非简单复制支付宝的信用支付模式,而是通过微信的封闭生态实现数据闭环,这种差异化的技术路径可能重塑移动支付的底层逻辑。
分付对支付生态的冲击正在引发行业连锁反应。当用户习惯于"先享后付"的消费模式,传统支付方式的即时结算属性面临重构。微信支付通过分付将信用支付嵌入社交场景,使支付行为从单纯的交易工具升级为信用凭证。这种转变正在改变商家的运营逻辑,部分商户开始通过分付的信用额度进行用户分层,从而优化营销策略。但值得注意的是,这种模式也可能加剧支付领域的数据垄断风险,社交平台掌握的用户信用数据正成为新的竞争壁垒。
用户行为的深层变化揭示了分付对消费心理的塑造。当信用额度成为社交货币,支付行为开始承载身份认同功能。分付的额度体系实质上构建了一个隐形的消费等级制度,用户通过信用额度的高低获得社交资本。这种机制正在改变消费决策的底层逻辑,使支付行为从单纯的经济活动演变为社交资本的积累过程。但这种模式也带来隐忧,当信用体系与社交关系深度绑定,可能引发新的社会分层与数据伦理问题。
分付的扩展性应用正在突破支付场景的边界。从最初的线上消费延伸至线下场景,分付正在尝试构建覆盖全场景的信用支付网络。这种扩展不仅改变了支付方式,更在重塑商业生态的底层逻辑。当信用支付成为基础货币,传统金融体系的支付中介角色被弱化,支付行为正在从单纯的交易媒介转变为信用创造的源头。这种变革可能引发支付体系的结构性调整,但同时也带来监管框架的适应性挑战。
相关文章
携程拿去花还款攻略指南
近年来,携程推出的“拿去花”服务备受瞩目。它不仅为用户提供了便捷的旅行资金解决方案,同时也引发了关于如何正确使用与还款的讨论。首先,“拿去花”的本质是一种信用借款产品,用户可以通过携程平台进行申请并用...
分期乐购物额度套现背后的挑战与机遇
近年来,分期乐作为一个互联网金融平台,在用户中积累了良好的口碑。它不仅为消费者提供了便捷的消费贷款服务,还推出了购物额度套现功能,让商家能够灵活使用资金,迅速获得周转。然而,这种创新模式也引发了一系列...
分期乐如何安全提额
近年来,分期购物成为了年轻人消费的一种趋势。以“分期乐”为代表的平台提供了灵活多样的额度选项,帮助用户合理规划消费。但是,一些用户出于各种原因,可能会寻求提升或套取自己的信用额度。在深入探讨这个问题之...
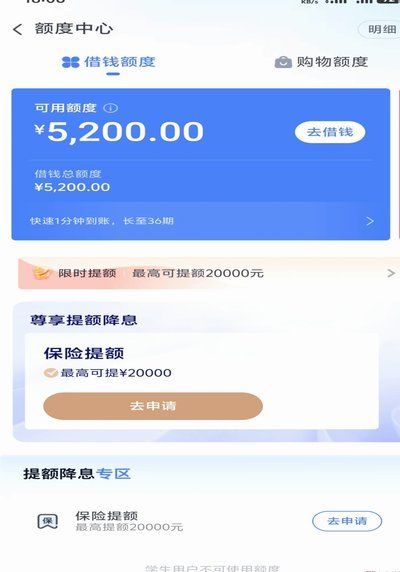
分期乐借款正规吗?多方分析帮你辨真假
分期乐作为国内知名的消费金融平台,其正规性一直是用户关注的焦点。要判断其是否正规,需从多个维度进行分析。首先,平台的合规性是核心指标。分期乐声称其业务模式基于持牌金融机构的合作,但用户在使用过程中可能...
自动回款码的秘密机制
自动回款码的诞生并非简单的编码过程,而是在数字支付、风险控制、以及用户体验之间构建的精巧系统。其核心在于将支付场景、用户身份、交易金额等关键信息,通过复杂的数学运算、加密技术和预设规则,生成一个具有唯...
微信分付额度能一次性刷出来吗?
微信分付是一款与支付宝花呗类似的信用消费工具,它为用户提供了一定额度内的免息分期购物服务。然而,对于用户来说,最关心的问题之一便是如何能够快速获得较高的授信额度,其中一种常见的疑问就是是否可以通过一次...