花呗套现:别信“套路”
很多人对花呗的认知存在一种深刻的认知偏差,将其视为一种可以随时变现的“隐形存款”。这种行为的本质,是试图通过人为制造的消费场景,打破信用额度与真实支付能力之间的边界,实现数字信用向实体流动性的跃迁。这种心理驱动力往往源于对流动性紧缺的焦虑,试图在不改变债务结构的前提下,通过某种路径完成资金的“变相提取”,从而在账面上营造出一种资产增加的幻觉。
这种所谓的“套取”操作,其底层架构是一套高度隐蔽的伪造交易流水体系。通过建立一批具有真实经营特征的“影子商户”,利用虚假下单、虚假收货、虚假评价的闭环流程,将原本属于消费维度的信用额度,转化为能够经过结算链路流向银行卡的资金流。这不仅仅是简单的交易伪造,更是一场关于支付结算系统逻辑漏洞的博弈,其核心在于利用支付工具在结算时间差与业务逻辑上的滞后性,完成资金的定向转移。
然而,任何看似稳赚不赔的套利,其背后都隐藏着极为昂贵的交易成本。这种成本并非仅仅体现在中介层面的服务费,更深层地体现在信用资产的贬值与损耗上。高额的扣点、资金结算过程中的损耗,以及对个人消费画像的破坏,使得这种行为在经济学意义上往往是一个负期望值的赌博。当用户试图通过透支信用额度来换取短期现金流时,实际上是在用长期的信用生命力去填补眼前的流动性缺口,本质上是一种资产负债表的结构性恶化。
随着金融科技算法的快速迭代,这种基于规则漏洞的“套利”空间正在被极速压缩。现代支付平台的风控系统通过对交易频率、商户关联度、资金流向路径的毫秒级审计,能够极其精准地识别出那些不符合真实消费逻辑的异常波动。大数据风控对异常交易特征的捕捉是全方位的,一旦资金流向呈现出明显的“循环闭环”或“商户集中度过高”等特征,系统便会触发自动拦截。这种技术层面的降维打击,意味着任何试图绕过监管逻辑的尝试,最终都将面临账号封禁、信用降级以及资金链断裂的系统性风险。
相关文章
商家“套现”微信,违法吗?
在当今移动支付高度普及的时代,“拿去花套现商家微信 取现违法吗”这一问题引发了广泛关注。表面上看,这似乎是一种便捷的融资手段,但实际上涉及法律、金融和商业伦理等多个层面。 首先,我们需要明确“套现...
投入20000元,羊小咩能赚多少?
羊小咩20000到手多少的讨论本质是商业模型中投入产出比的具象化呈现。若以电商分销体系为分析框架,20000元可能对应不同层级的权益配置。在C2M模式下,该金额可能解锁限量版商品的优先采购权,但需扣除...
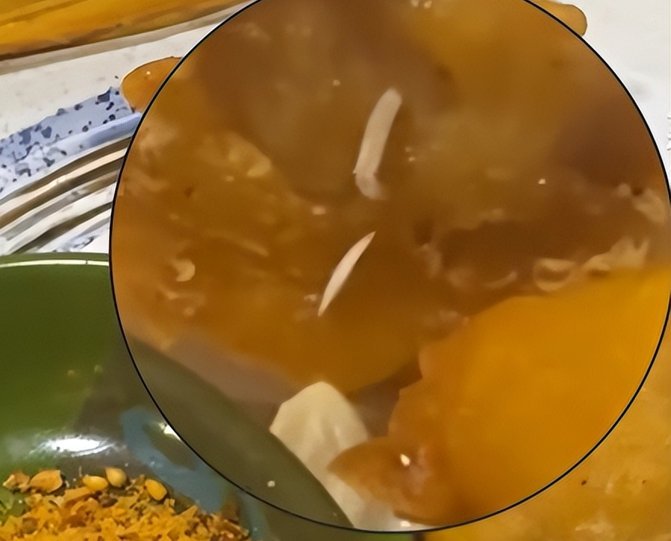
日料店“活虫”事件:安全危机与行业警钟
这起官方通报顾客在日料店用餐时发现活虫的事件,远不仅仅是食品安全问题,更像是一面镜子,折射出餐饮行业长期积累的信任危机和监管体系的脆弱性。消费者在高端日料店的消费体验预期往往与实际存在巨大落差,而活虫...
自动回款码的秘密机制
自动回款码的诞生并非简单的编码过程,而是在数字支付、风险控制、以及用户体验之间构建的精巧系统。其核心在于将支付场景、用户身份、交易金额等关键信息,通过复杂的数学运算、加密技术和预设规则,生成一个具有唯...
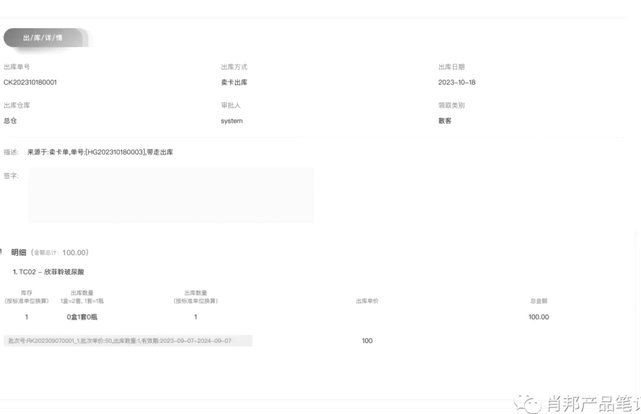
白条出库返款操作指南
白条出库返款流程是企业赊销业务中至关重要的一环,其核心在于平衡客户信任与企业风险控制。在赊销模式下,企业通过开具白条(即未正式发票的欠款凭证)向客户发货,后续需按照约定时间收回款项。这一流程不仅涉及财...
花呗兑现商家策略全解析
花呗兑现服务对商家而言,并非简单接入一种支付手段,而是构建流量闭环、提升用户粘性的战略入口。成功的商家运用,首要在于精细化场景设计。这不仅仅指在收银台增加“花呗兑现”选项,更在于围绕兑现服务打造特色活...