美团月付取现,商家能查到吗?
### 美团月付取现的商家能看到吗?
#### 一、系统设计与数据隔离
美团月付作为美团旗下的支付工具,其核心功能涵盖消费分期、信用借贷等场景。当用户选择“取现”功能时,这一行为实际上是由银行或第三方支付机构(如招商银行、中信银行等合作方)系统直接处理,美团平台并不介入具体的取现审批或放款流程。因此,从技术架构上来看,用户取现行为的数据流与商家交易数据流是完全隔离的。商家系统对接的是美团交易流水,而取现操作属于金融服务范畴,两者通过API接口进行交互,但接口设计本身并未向商家开放取现相关的字段。这意味着,即使商家在后台查看订单详情,也只会看到交易金额、时间、订单号等基础信息,而不会涉及取现行为的任何细节。
#### 二、交易处理的流程差异
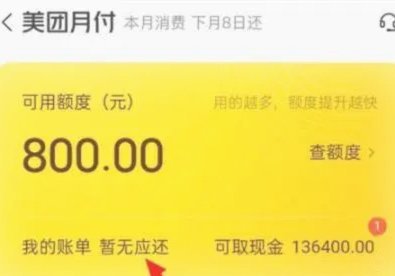
用户通过美团月付进行取现,本质上是一种信用借贷行为。美团仅作为平台方提供申请通道,实际的资金划拨和风险控制由银行完成。银行系统会根据用户的信用评分、历史交易记录、账户状态等因素进行综合评估,而这一过程与商家无关。商家在完成一笔交易后,只需等待用户通过美团月付完成支付即可,无需参与后续的资金清算或风控审核。因此,商家系统中根本不存在“用户取现”的字段,也不存在调用相关数据的接口,自然无法查看到用户的取现行为。
#### 三、数据安全与隐私保护
美团月付的取现功能属于金融敏感操作,平台方在设计时必须严格遵守《个人信息保护法》和《网络安全法》的相关规定。商家作为交易场景的提供方,虽然能够获取用户的消费行为数据,但这些数据仅限于交易流水、订单状态等公开信息。而取现行为涉及用户的信用数据和资金流动,属于高度敏感的隐私信息。美团在数据隔离设计中采用了严格的权限控制,商家系统无法访问这些数据,确保用户隐私不被泄露。
#### 四、客户心理与信任维护
用户选择美团月付取现,往往是为了应对短期资金周转需求。如果商家误以为用户通过取现行为“套现”,可能会对交易产生误解,甚至影响服务质量。但实际上,商家系统中根本无法查看到用户的取现记录,这种信息的缺失反而有助于保护用户隐私,避免因过度公开而引发的道德风险。从商家角度出发,与其担忧用户取现行为,不如关注如何通过提升服务质量和交易体验来增强客户粘性。
#### 五、商家系统的功能边界
美团商家后台的核心功能是管理店铺运营、查看交易数据、处理售后问题等,与用户在美团月付中的金融操作并无直接关联。平台方在设计商家系统时,明确划分了交易系统和金融服务系统的边界,避免功能交叉带来的复杂性。商家无法通过任何手段获取用户的取现记录,也不存在因取现行为而影响交易权限的情况。这种设计既保障了用户隐私,也简化了商家的操作流程。
#### 六、总结:信息壁垒的存在意义
美团月付的取现功能与商家系统之间存在明确的信息壁垒,这种设计并非技术限制,而是出于对用户隐私和金融安全的保护。商家看不到用户的取现行为,恰恰体现了平台对数据隔离和用户权益的重视。对于用户而言,这意味着取现操作可以安全、无压力地完成;对于商家而言,这种隔离机制有助于避免因信息不对称带来的误解,维持良好的交易环境。
相关文章
花呗套现风险大警示
探讨“花呗上怎么套现”的话题,首先需要明确一点:任何形式的花呗套现都是违反了支付宝及相关金融机构的使用规则,不仅可能带来法律风险,还可能造成个人信用记录受损。因此,在此提醒广大用户,避免参与任何形式的...
网贷扣款,宝付的职责
## 宝付与网贷扣款:细致解读背后的风险控制 “宝付是哪个网贷扣款的?”这个问题看似简单,实则隐藏着复杂的金融生态逻辑和风险管理机制。 并非单一平台或服务商负责,而是一个多方协作、相互关联的网络效应...
花呗套现可行吗?本文深度解析风险与合法途径
近年来,随着数字化支付方式的普及,“花呗”作为一种便利的消费金融工具被广泛使用。然而,部分用户出于各种原因想要将“花呗”的信用额度变现,即所谓的“套现”。值得注意的是,“花呗”本身就是由蚂蚁金服提供的...
微信分期还款怎么做?
微信分期还款,本质上是依托于微信支付的“小贷”服务,它利用了微信支付强大的用户基础和数据分析能力,为商家提供了便捷的借款渠道,同时也为用户提供了灵活的消费方式。然而,与传统银行贷款相比,微信分期还款的...
套现花呗的危害有多大
近年来,随着互联网金融的兴起,“花呗”成为了许多消费者的常用支付工具之一。然而,部分消费者为了短期资金周转或是过度消费,可能会选择“套现花呗”,即通过非法手段将未还款项转化为现金。这种行为不仅违反了花...
虚拟套现回收商家,平台真的合规吗?
拿去花套现回收行为的本质是通过虚构交易链条转移资金,其法律风险贯穿于资金流转的每个环节。当个人将资产通过平台转化为虚拟货币或电子凭证,再由回收商家以高于市场价的代价回购时,实质上构成了对金融秩序的侵蚀...