花呗取现APP骗局揭秘
花呗作为支付宝旗下信用支付工具,其功能边界始终由官方严格定义。目前所有正规渠道的花呗服务均未包含“取现”功能,所谓“花呗取现app”实为打着金融创新旗号的仿冒产品。这类应用通常通过伪造支付宝界面、伪造客服身份等方式诱导用户下载,其本质是利用用户对信用支付工具的认知盲区实施诈骗。值得注意的是,此类应用往往以“零利息”“快速到账”等话术制造虚假需求,实则通过诱导填写银行卡信息、绑定支付密码等手段窃取用户敏感数据。
从技术逻辑看,花呗取现功能与现有信用支付体系存在根本冲突。花呗本质是消费信贷工具,其资金流向受严格监管,任何“取现”操作均需符合金融监管框架。而所谓第三方app声称的“取现”功能,实质是将花呗额度转化为现金的行为,这不仅违反支付宝服务协议,更可能涉及非法资金拆借。此类应用通常通过搭建虚假资金通道,将用户信用额度转移至第三方账户,最终导致用户面临信用受损、资金被盗等多重风险。
用户群体对这类骗局的易感性,源于对金融产品认知的错位。部分用户误将花呗视为“随时可用的备用金”,却忽视其作为消费信贷工具的属性。诈骗者正是利用这种认知偏差,通过伪造官方授权标识、制造虚假用户案例等方式,构建看似可信的“取现”场景。更值得警惕的是,部分仿冒应用会先提供小额“成功取现”案例,待用户放松警惕后逐步诱导大额操作,最终实现资金套取。
识别此类骗局需建立多维判断标准。正规金融服务机构不会通过非官方渠道提供取现功能,所有涉及资金操作的应用均需在应用商店完成实名认证。用户应特别注意,任何声称可“绕过支付宝系统”“无需还款”的操作,均属于高风险行为。当遇到所谓“花呗取现”服务时,最稳妥的验证方式是直接通过支付宝App内客服通道咨询,而非依赖第三方应用的所谓“官方合作”宣传。
金融监管机构近年已多次曝光类似骗局,但仍有大量用户因贪图便利落入陷阱。这类应用的存在不仅扰乱正常金融秩序,更可能成为黑产链条的入口。用户需明确,任何声称能将花呗额度转换为现金的服务,本质上都是在挑战金融监管红线。唯有坚持通过官方渠道进行金融操作,才能有效规避此类风险,维护自身资金安全与信用记录。
相关文章
花呗平台客服电话人工服务
花呗平台客服电话的“人工服务”并非简单的语音接线,而是一种复杂且往往被低估的价值链。很多人认为直接拨打10000即可解决问题,实则这仅仅是第一步。真正高效的人工服务,依赖于背后的技术支持、数据分析、以...
无息购物新体验
白条取款,这个看似简单却又充满风险的金融行为,正逐渐在一些特定的用户群体中流行起来。它并非传统意义上的信用卡消费,更不属于普通的现金交易。核心在于,用户利用一张实体或虚拟的“白条”(通常是信用额度卡,...
怎么查看分期乐额度及能否借款?
分期乐额度的可见性与借款可能性存在直接关联,但需通过多维度数据交叉验证。用户可通过APP内「额度管理」模块查看当前授信额度,系统通常以可借金额与授信总额两个维度呈现。值得注意的是,实际借款额度会随使用...
花呗转现平台 频现问题
最近,关于“花呗转现平台出现异常”的情况引起了广泛关注。此类现象主要表现为用户反映通过某些第三方平台进行的花呗资金流转出现了延迟或中断等问题。这一问题不仅影响了用户的正常使用体验,还可能引发一系列经济...
鹿优选付费额度能提现吗?揭秘虚拟额度真相
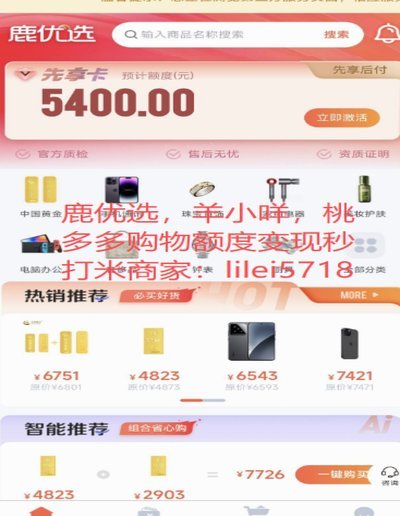
### 鹿优选付费额度可以提现吗?深度解析虚拟额度的使用边界 付费额度在电商平台中并不少见,但鹿优选的这种虚拟额度究竟能否提现?答案可能出乎许多人意料——它本质上是一种平台信用凭证,而非现金账户。这...
如何在携程轻松解除银行卡绑定?
在现代旅行预订中,携程作为国内领先的在线旅游平台,为用户提供了丰富的服务和便捷的支付方式。然而,随着用户需求的变化或安全考虑的提升,取消银行卡绑定成为了一个常见的操作需求。本文将从实际操作的角度出发,...